


港股資金面緩釋窗口開啟:機遇與風險並存
關鍵詞:港股市場、資金面、限售解禁、海外流動性、策略分析
引言
近期,港股市場在多重因素交織下呈現震盪格局。投資者在關注企業基本面的同時,對資金面動向尤為敏感。國泰海通首席策略分析師方奕的最新報告為市場帶來了一絲曙光:預計7月中下旬至9月中旬,港股微觀資金面將迎來難得的緩釋窗口。這一判斷基於IPO淡季、限售解禁高峰消退以及海外加息預期修正的可能性上升。然而,方奕同時指出,海外流動性仍存在三重風險需警惕。本文將深入剖析這一判斷背後的邏輯,並對投資者提供前瞻性參考。
緩釋窗口的三重支撐
IPO淡季疊加解禁高峰消退
港股市場的資金面壓力主要來源於新股發行(IPO)與限售股解禁。方奕指出,港股IPO將暫入淡季,這一狀態將持續到9月底。歷史數據顯示,每年7月至9月通常是企業上市節奏放緩的階段,發行端對市場資金的分流效應顯著減弱。與此同時,7月上旬的限售解禁高峰已經過去,後續港股雖仍有超300億港元規模的大額解禁,但整體壓力較前期明顯下降。這種“供給端”的收縮為市場資金面提供了喘息空間。

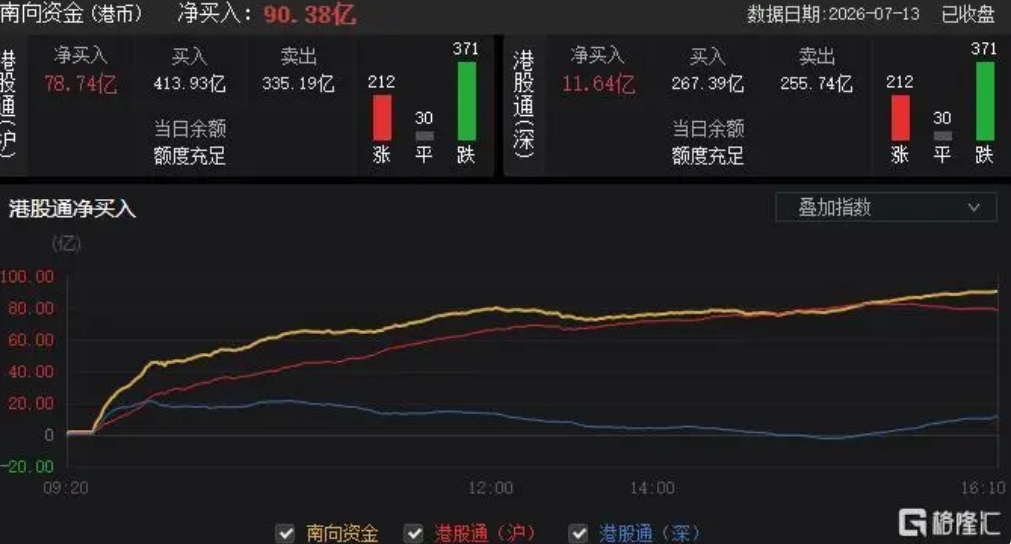
上圖展示了近期港股市場的波動情況,資金面的鬆緊直接反映在指數走勢中。隨著解禁壓力緩解,市場有望獲得階段性支撐。
海外加息預期修正的可能性上升
美聯儲貨幣政策始終是影響港股流動性的核心變量。方奕認為,海外加息預期修正的可能性正在上升。這主要基於兩點:一方面,美國經濟數據出現分歧,通脹雖有韌性但就業市場有所降溫;另一方面,市場對美聯儲年內降息的討論重新升溫。若加息預期向下修正,美元指數可能走弱,從而減輕港幣的貶值壓力,也有利於資金迴流港股市場。這種外部環境的改善,與內部資金面緩釋形成共振,可能為港股帶來階段性機會。
不可忽視的海外風險
儘管緩釋窗口值得期待,方奕也清醒地指出了三重海外風險,這些風險可能隨時衝擊市場的脆弱平衡。
美元指數超預期走強
美元指數是全球流動性的“指揮棒”。若美國經濟數據持續超預期,或地緣政治緊張推升避險情緒,美元可能再度走強。強勢美元將導致新興市場資金外流,港股也難以獨善其身。特別是港股中與美元掛鉤的板塊(如出口、科技股)將承壓。投資者需密切關注美國CPI、非農等關鍵數據,以及美聯儲官員的鷹派言論。
港幣若觸及弱方保證
港幣採用聯繫匯率制度,匯率波動區間嚴格維持在7.75至7.85之間。若港幣匯率觸及7.85的弱方保證,香港金管局將被迫入市干預,賣出美元、買入港幣,從而回收市場流動性。方奕警告,這種流動性收緊可能引發連鎖反應,導致銀行間利率上升、風險資產承壓。目前港幣匯率距離弱方保證尚有空間,但若美聯儲持續緊縮,壓力將逐漸增大。
美伊衝突變數尚存
地緣政治風險是不可預測的“黑天鵝”。美伊關係緊張可能推高油價,進而加劇全球通脹壓力,迫使各國央行維持緊縮政策。方奕特別指出,這一變數尚未充分反映在資產定價中。一旦衝突升級,港股能源板塊短線受益,但整體市場將因風險偏好下降而承壓。投資者需要為這種尾部風險保留一定安全墊。
對投資者的啟示與策略
把握窗口期,優化持倉結構
7月下旬至9月中旬的緩釋窗口為投資者提供了調倉機會。建議重點配置以下方向:一是受益於利率下行預期的成長股,尤其是互聯網、生物科技板塊;二是現金流穩定、派息率高的防禦性標的,如公用事業、電信運營商;三是港股特有的稀缺資產,如消費龍頭、新經濟公司。同時,減持對美元強敏感度高的科技硬件股,以及估值過高的小盤股。
風險對沖不可或缺
面對海外流動性三重風險,投資者應建立對沖機制。可適當配置黃金、美元債券等避險資產;使用期權或期貨對港股持倉進行保護;關注港幣匯率變動,若接近7.85弱方保證,提前降低槓桿。此外,地緣政治風險下,建議分散持倉至不同行業和地區,避免過度集中於某一板塊。
結論
綜合來看,港股市場在7月中下旬至9月中旬確實迎來難得的資金面緩釋窗口,這為投資者提供了階段性佈局良機。但方奕的分析警示我們,窗口並非無限期開放,海外風險隨時可能捲土重來。投資者在享受短期紅利的同時,必須保持清醒頭腦,將風險控制置於首位。未來的市場走勢將取決於經濟數據、地緣政治與政策博弈的綜合結果。只有把握結構性機會、做好防禦準備,方能在波動的市場中行穩致遠。
